Innhold Vis
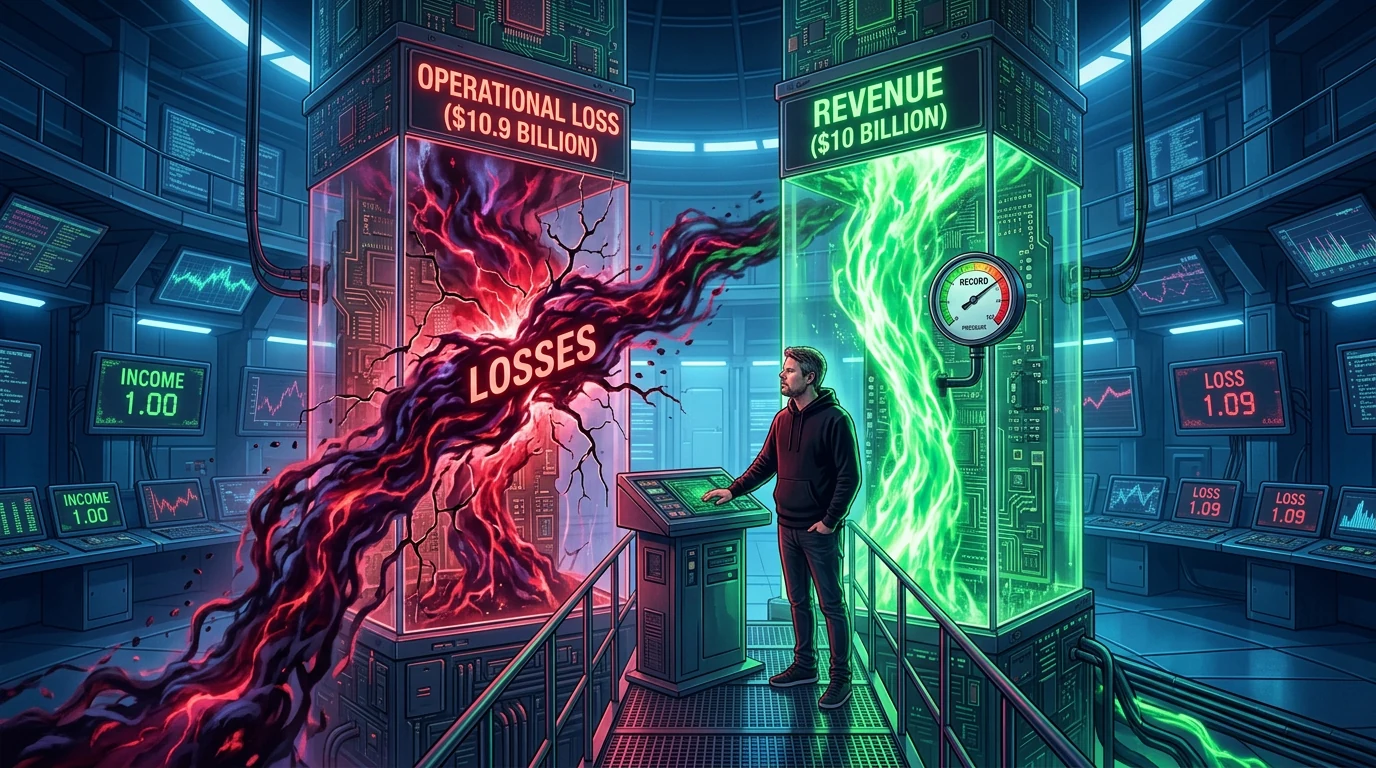
OpenAIs omsetning passerte 10 milliarder dollar i ett kvartal for første gang, men den justerte driftsmarginen var fortsatt minus 109 prosent. Med dollarkursen fra 11. november tilsvarer omsetningen minst 95 milliarder kroner på tre måneder. Det er et absurd stort tall. Marginen viser samtidig at OpenAI fortsatt taper mer på driften enn selskapet tjener.
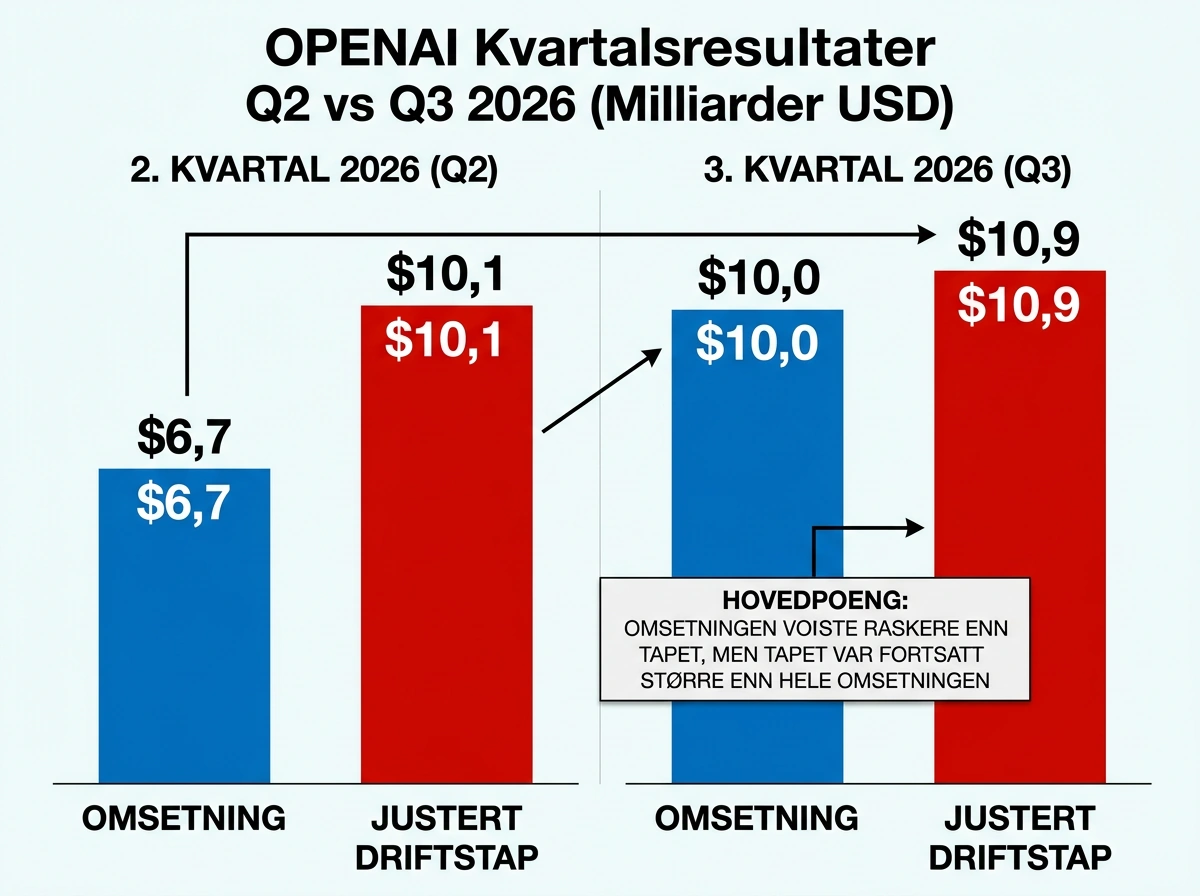
Omsetningen skal ha økt med nesten 50 prosent fra 6,7 milliarder dollar i andre kvartal. Samtidig ble den justerte driftsmarginen bedre, fra minus 150 til minus 109 prosent. OpenAI selger altså AI i et tempo få programvareselskaper kan drømme om, men økonomien er fortsatt snudd på hodet: For hver dollar som kom inn, tilsvarte det justerte driftstapet omtrent 1,09 dollar.
Jeg synes veksten er imponerende. Det ville vært tullete å late som noe annet. Men inntektsrekorden er ikke det samme som at forretningsmodellen er bevist. Denne saken viser først og fremst hvor raskt AI-markedet vokser, og hvor ufattelig dyrt det fortsatt er å kjempe helt i front.
Hva viser OpenAIs omsetning i tredje kvartal?
OpenAI skal ha omsatt for mer enn 10 milliarder dollar i tredje kvartal 2026. TechCrunch gjengir Bloomberg-opplysninger fra anonyme kilder og skriver at dette er første gang selskapet passerer grensen i ett kvartal. Fra 6,7 milliarder dollar kvartalet før er økningen på nesten 50 prosent.
Med Norges Banks dollarkurs på 9,5394 kroner 11. november tilsvarer kvartalsomsetningen minst 95 milliarder kroner. Andre kvartal tilsvarte rundt 64 milliarder kroner med samme kurs som enkel sammenligning. Dette er ikke små forbedringer i utkanten av regnskapet. Den rapporterte veksten tilsvarer mer enn 31 milliarder kroner på tre måneder.
Tallene er kildebaserte opplysninger, ikke tall OpenAI har lagt fram i en offentlig kvartalsrapport. Derfor bør «skal ha» følge dem hele veien. Det gjør ikke veksten uinteressant, men det betyr at presisjon og forbehold er viktigere enn å behandle avrundede medietall som et komplett regnskap.
Tapet er større enn hele omsetningen
TechCrunch oppgir en justert driftsmargin på minus 109 prosent i tredje kvartal. Brukt på den avrundede omsetningen på 10 milliarder dollar tilsvarer det et justert driftstap på minst omtrent 10,9 milliarder dollar, eller rundt 104 milliarder kroner med samme valutakurs. Dette er et regnestykke fra de rapporterte, avrundede tallene – ikke en separat regnskapspost i kilden.
Her er det lett å gå seg vill i prosentene. Den justerte driftsmarginen ble bedre, fra minus 150 prosent til minus 109 prosent. Det betyr at tapet vokste i dollar, men langt saktere enn omsetningen. I andre kvartal tilsvarte det justerte driftstapet rundt 1,50 dollar for hver dollar i omsetning. I tredje kvartal var forholdet omtrent 1,09 dollar.
Det er reell framgang. Med de avrundede inntektene og marginene som TechCrunch oppgir, økte omsetningen langt raskere enn det beregnede justerte driftstapet. Men minus 109 prosent er ikke en pen margin som bare trenger litt kosmetikk. Selskapet er fortsatt avhengig av enorme mengder kapital for å finansiere modelltrening, inferens, datasentre, ansatte og produktutvikling.
Hvorfor vokser OpenAI så raskt?
Den rapporterte veksten skal være drevet av sterk etterspørsel etter nyere AI-modeller, strammere prising, rabatter og større satsing på bedrifter og AI-agenter. Det passer med et marked som har flyttet seg fra nysgjerrige chatbot-brukere til organisasjoner som bygger AI inn i arbeidsflyter, programvare og kundetjenester. Når bruken går fra noen spørsmål i nettleseren til millioner av API-kall, blir også inntektene helt annerledes.
OpenAI har dessuten et enormt distribusjonsapparat. Selskapet oppgir over én milliard brukere. TechCrunch peker samtidig på at mange trolig er gratisbrukere eller kunder på de billigste abonnementene. Det gir voldsom rekkevidde, men sier ikke alene hvor lønnsom hver bruker er.
De tallene forklarer både muligheten og problemet. En milliard brukere gir OpenAI et publikum nesten ingen konkurrent kan kopiere raskt. Samtidig er gratisbrukere og billige abonnementer ikke automatisk en god forretning når hver forespørsel krever datakraft, lagring og nettverk. Distribusjon skaper inntekter, men i AI kan distribusjon også bli en svært effektiv maskin for å lage kostnader.
Bedriftsmarkedet er derfor viktig. Bedrifter betaler mer, bruker API-er i større skala og kan kjøpe løsninger som blir sittende i organisasjonen over tid. OpenAI trenger ikke bare flere brukere. Selskapet trenger mer inntekt per bruker og lavere kostnad per oppgave hvis den voldsomme veksten skal bli til en bærekraftig forretning.
50 milliarder dollar i årstempo er ikke årsinntekt
Bloombergs kilder skal også ha oppgitt et annualisert omsetningstempo på 50 milliarder dollar, omtrent 477 milliarder kroner. Det tallet sier hva OpenAI kunne omsatt for over tolv måneder dersom tempoet ved måletidspunktet fortsatte. Det betyr ikke at selskapet allerede har bokført 50 milliarder dollar i et kalenderår.
Forskjellen er viktig fordi AI-selskaper gjerne vokser så raskt at et år gammelt tall nesten føles historisk. Annualisert tempo kan vise retningen bedre enn fjorårets regnskap, men det kan også gjøre en kort vekstperiode større og glattere enn den er. Et kvartal på 10 milliarder dollar gir isolert sett 40 milliarder dollar i enkelt årstempo. Et oppgitt tempo på 50 milliarder antyder at inntektene var høyere mot slutten av perioden enn i starten.
Det er også grunn til å være forsiktig når OpenAI sammenlignes med Anthropic og andre private selskaper. TechCrunch påpeker at selskapene ikke nødvendigvis teller partnerinntekter på samme måte. Anthropic skal inkludere salg gjennom skypartnere, mens OpenAI i enkelte tilfeller bare teller sin egen andel. To annualiserte tall kan derfor se direkte sammenlignbare ut uten å være det.
For leseren er regelen enkel: Se etter hvilken periode tallet gjelder, om det er faktisk omsetning eller annualisert tempo, og hvordan selskapet definerer inntekten. Ellers blir en finanssak fort en konkurranse i å stable størst mulig dollartall oppå hverandre.
Kapitalbehovet forsvinner ikke med inntektsrekorden
OpenAI har allerede hentet beløp som ville vært utenkelige for et vanlig programvareselskap. Jeg har tidligere skrevet om både verdsettelsen på 850 milliarder dollar og kapitalrunden på 122 milliarder dollar. De nye inntektene gjør størrelsen litt lettere å forstå, men de gjør ikke kapitalbehovet lite.
Det er selve paradokset i frontlinje-AI. Bedre modeller trekker til seg flere betalende kunder. De samme modellene krever samtidig enorme investeringer i chips, strøm, datasentre og forskning. Når produktene blir brukt mer, vokser både inntektene og regningen for å levere dem. Det holder ikke å vinne markedet hvis hver ny krone i omsetning fortsatt følges av mer enn én krone i justert driftstap.
Marginforbedringen viser at skala kan hjelpe. Tapet økte langt mindre enn omsetningen, og det er nettopp det investorer vil se. Neste spørsmål er om utviklingen fortsetter når OpenAI trener nye generasjoner modeller og bygger ut infrastrukturen videre. Ett kvartal kan vise framdrift. Det kan ikke bevise at kostnadskurven er knekt.
Hva betyr tallene for vanlige AI-brukere og bedrifter?
For vanlige brukere viser tallene at etterspørselen etter generativ AI ikke bare er hype på en scene. Noen betaler faktisk, og de betaler i enorm skala. OpenAI har klart å gjøre modeller, API-er og abonnementer til en virksomhet med kvartalsinntekter på nivå med store, etablerte teknologiselskaper.
For bedrifter er budskapet mer praktisk: Ikke velg leverandør bare fordi den vokser raskest eller har hentet mest kapital. Se på pris, modellkvalitet, databehandling, muligheten til å bytte modell og hvor avhengig arbeidsflyten blir av én aktør. Et selskap med sterk vekst kan være en solid leverandør, men store underskudd kan også føre til prisendringer, nye produktpakker og hardere jakt på inntekter.
Det betyr ikke at OpenAI står foran stupet. Selskapet har enorm distribusjon, sterke produkter og investorer som har vist vilje til å finansiere svært store planer. Men det betyr at kundene bør beholde litt handlefrihet. API-lag som kan bytte modell, eksport av egne data og tydelige kostnadsgrenser er fornuftig uansett hvilken leverandør som leder denne måneden.
Hvis du trenger bakgrunnen for selskapet, produktene og strukturen rundt dem, har jeg samlet den i oversikten over OpenAI i 2026. Kvartalstallene endrer ikke hele bildet, men de gjør én ting veldig tydelig: OpenAI har klart å bygge en enorm inntektsmaskin. Nå må selskapet vise at maskinen en dag kan tjene mer enn den brenner.
Rekorden er ekte framgang – ikke et frikort
Det er fristende å velge én av to enkle historier. Enten er OpenAI en ustoppelig pengemaskin, eller så er selskapet et bål som bare kan holdes i gang med nye milliarder. Tallene peker mot begge deler samtidig. Omsetningen vokser i et tempo som er vanskelig å avfeie, mens kostnadsnivået fortsatt er så ekstremt at et kvartal med 95 milliarder kroner i salg ender med et enda større justert driftstap.
Min dom er derfor ganske rett fram: Dette er et sterkt kvartal for etterspørselen etter OpenAIs produkter, men ikke en seier for lønnsomheten. Marginen beveger seg riktig vei. Tapet vokser fortsatt. Begge setningene må være med, ellers forteller man bare halve historien.
Les overskriftene om 10 milliarder dollar, og la deg gjerne imponere. Det gjør jeg. Men sjekk alltid tapet på linjen under. Der står prisen på AI-kappløpet, og foreløpig er den høyere enn hele OpenAIs kvartalsomsetning.
Ofte stilte spørsmål
Hvor mye omsatte OpenAI for i tredje kvartal 2026?
OpenAI skal ha omsatt for mer enn 10 milliarder dollar i tredje kvartal 2026. Det tilsvarer minst omtrent 95 milliarder kroner med Norges Banks dollarkurs 11. november. Tallet stammer fra anonyme kilder Bloomberg har snakket med, ikke en offentlig kvartalsrapport fra OpenAI.
Går OpenAI med overskudd?
Ikke ifølge de rapporterte marginene. En justert driftsmargin på minus 109 prosent betyr at det justerte driftstapet var større enn omsetningen. Brukt på den avrundede omsetningen tilsvarer det minst omtrent 10,9 milliarder dollar, eller rundt 104 milliarder kroner.
Hva betyr et annualisert omsetningstempo på 50 milliarder dollar?
Det betyr at dagens inntektstempo ville gitt omtrent 50 milliarder dollar over tolv måneder dersom det fortsatte. Det er ikke det samme som allerede bokført årsinntekt. Tallet er nyttig for å vise fart, men avhenger av måletidspunkt og regnskapsmetode.
Hvorfor taper OpenAI så mye penger?
OpenAI bruker enorme beløp på trening og drift av modeller, datakraft, lagring, datasentre, ansatte og produktutvikling. Høyere bruk gir mer inntekt, men skaper også store leveringskostnader. De rapporterte tallene viser bedre margin, men foreløpig ingen lønnsom drift.